Esempio: RAL di 30.000 €, residente a Milano
Dipendente privato a tempo indeterminato, 13 mensilità, nessun familiare a carico, residente a Milano (addizionali dalla tabella delle addizionali regionali e comunali).
| Voce | Importo annuo |
|---|---|
| Retribuzione annua lorda (RAL) | 30.000,00 € |
| Contributi INPS a tuo carico | 2.757,00 € |
| Reddito imponibile | 27.243,00 € |
| IRPEF lorda | 6.265,89 € |
| Detrazione per lavoro dipendente (compresi 65 € di maggiorazione) | 2.044,29 € |
| Ulteriore detrazione del cuneo fiscale | 1.000,00 € |
| Trattamento integrativo | 0,00 € |
| Addizionale regionale (Lombardia) | 377,94 € |
| Addizionale comunale (Milano) | 217,94 € |
| Netto annuo | 23.425,52 € |
| Netto mensile (13 mensilità) | 1.801,96 € |
Questo esempio è il caso di prova che usiamo per controllare il calcolatore. Se cambi un solo parametro, il risultato cambia: per questo conviene inserire i tuoi dati nel calcolatore qui sopra.
Come si calcola lo stipendio netto nel 2026
Ogni riga del risultato ha una guida dedicata. Ecco i sei passaggi, nell’ordine in cui li applica la busta paga.
1. Contributi INPS a carico del dipendente
Dal lordo si tolgono prima i contributi previdenziali. Per la generalità dei dipendenti la quota a tuo carico è 9,19% (aggiornato a settembre 2026); per gli apprendisti è più bassa. Sulla parte di retribuzione oltre 56.224 € all’anno (4.685 € al mese) si paga un contributo aggiuntivo dell’1%, e, se sei iscritto all’INPS dal 1996 in poi o hai scelto il sistema contributivo, sulla parte oltre il massimale di 122.295 € i contributi non si pagano (aggiornato a settembre 2026).
2. IRPEF lorda per scaglioni
Sul reddito imponibile si applicano le aliquote IRPEF 2026: 23% fino a 28.000 €, 33% da 28.000 a 50.000 €, 43% oltre 50.000 € (aggiornato a settembre 2026). Nel 2026 non esiste uno scaglione al 35%: la legge di bilancio lo ha portato al 33%. Trovi il dettaglio nel calcolo dell’IRPEF sullo stipendio.
3. Detrazioni per lavoro dipendente
Dall’IRPEF lorda si sottrae la detrazione per lavoro dipendente, che scende al crescere del reddito e si azzera a 50.000 €. Tra 25.000 e 35.000 € di reddito si aggiungono 65 €. Le formule sono nella pagina sulle detrazioni per lavoro dipendente.
4. Taglio del cuneo fiscale
Il taglio del cuneo funziona in due modi diversi a seconda del reddito:
| Reddito complessivo | Cosa ti spetta |
|---|---|
| Fino a 20.000 € | Una somma che non paga tasse, pari a una percentuale del reddito da lavoro: 7,1% fino a 8.500 €, 5,3% fino a 15.000 €, 4,8% oltre |
| Da 20.000 a 32.000 € | Un’ulteriore detrazione di 1.000 € |
| Da 32.000 a 40.000 € | La stessa detrazione, che si riduce fino ad azzerarsi a 40.000 € |
Aggiornato a settembre 2026. Per capire come si combinano somma esente e ulteriore detrazione del cuneo, leggi la guida dedicata.
5. Trattamento integrativo
Con redditi fino a 15.000 € (e, a certe condizioni, fino a 28.000 €) puoi ricevere fino a 1.200 € all’anno in busta paga (aggiornato a settembre 2026). Se vuoi sapere cos’è il trattamento integrativo e quando spetta, trovi requisiti ed esempi nella guida.
6. Addizionali regionale e comunale
Infine si pagano le addizionali, che dipendono da dove sei residente. Usiamo solo i dati ufficiali pubblicati dal Dipartimento delle Finanze del MEF, riportati nella tabella delle addizionali regionali e comunali. Per Lombardia e Milano: addizionale regionale dall’1,23% all’1,73% per scaglioni (aggiornato a settembre 2026); addizionale comunale di Milano dello 0,8%, con esenzione per redditi imponibili fino a 23.000 € (ultimo dato MEF disponibile (anno d’imposta 2025): il MEF non ha ancora pubblicato il dato 2026).
Mese normale e tredicesima: perché il netto cambia
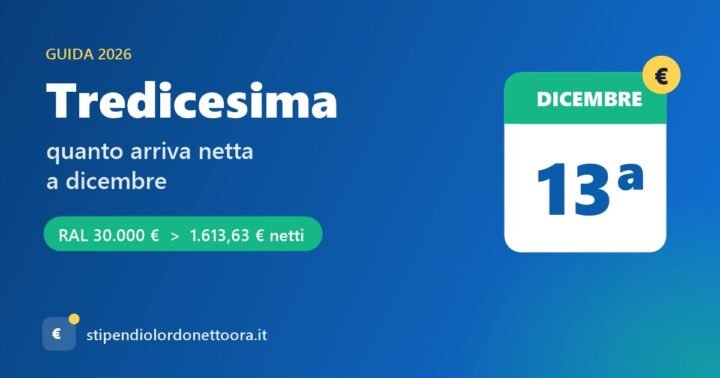
A dicembre ricevi lo stipendio del mese e la tredicesima, ma i due importi netti non coincidono. Il calcolatore ti mostra entrambi, così sai cosa aspettarti.
| RAL 30.000 €, residente a Milano | Netto |
|---|---|
| Mese normale | 1.817,65 € |
| Tredicesima | 1.613,63 € |
| Con 14 mensilità: mese normale | 1.702,40 € |
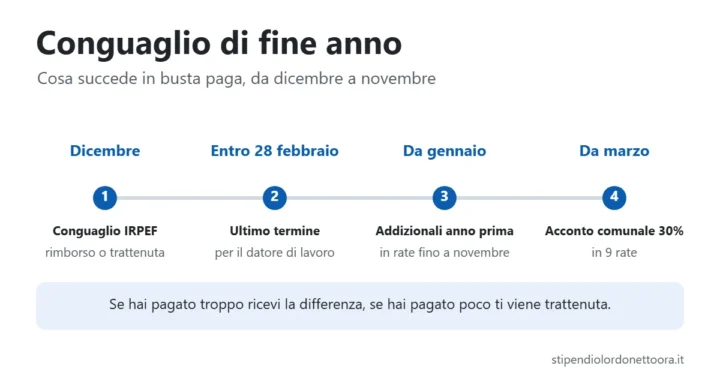
Il motivo principale è la ritenuta IRPEF: sulla tredicesima il datore di lavoro applica gli scaglioni senza le detrazioni, che scala dagli stipendi mensili e ricalcola a fine anno con il conguaglio (D.P.R. 600/1973, art. 23).
Dal netto al lordo: quanta RAL devi chiedere
Se conosci il netto che vuoi ricevere, usa la scheda “Dal netto al lordo” del calcolatore. Esempio: per avere 1.500 € netti al mese con 13 mensilità, residente a Milano, serve una RAL di circa 22.764,37 €. La tabella e il calcolo dal netto al lordo danno la RAL per ogni netto da 1.000 a 3.000 €. È utile quando valuti un’offerta: per metterne due a confronto usa il confronto tra offerte di lavoro.
RAL, lordo mensile e netto: le differenze
La RAL è la retribuzione annua lorda scritta nel contratto; il lordo mensile è la RAL divisa per il numero di mensilità; il netto è quello che arriva sul conto. Se vuoi approfondire cosa cambia tra lordo e netto, c’è una guida con esempi. Per vedere subito quanto vale un importo, consulta la tabella lordo netto, con una pagina per ogni RAL e ogni lordo mensile.
Casi particolari
- Part-time. Il lordo è più basso e le detrazioni si rapportano ai giorni di lavoro: vedi lo stipendio netto con il part-time.
- Apprendistato. I contributi a carico dell’apprendista sono più bassi: scopri quanto guadagna un apprendista.
- Paga oraria. Se sei pagato a ore, parti dalla paga oraria netta.
Premi, turni e aumenti contrattuali tassati a parte
Nel 2026 alcune voci hanno un’imposta sostitutiva al posto dell’IRPEF ordinaria (aggiornato a settembre 2026):
| Voce | Imposta | Condizioni principali |
|---|---|---|
| Premi di produttività e partecipazione agli utili | 1% fino a 5.000 € | Premi erogati nel 2026 e nel 2027 alle condizioni della L. 208/2015 (art. 1, cc. 182 e seguenti) |
| Notturno, festivi, turni | 15% fino a 1.500 € all’anno | Settore privato, reddito da lavoro dipendente 2025 fino a 40.000 € |
| Aumenti da rinnovo del contratto | 5% | Settore privato, rinnovi firmati dal 2024 al 2026, reddito da lavoro dipendente 2025 fino a 33.000 € |
Il calcolatore per ora non le include: il netto che mostra è quello senza queste voci. Anche i buoni pasto sono esenti fino a 4 € al giorno se cartacei e 10 € se elettronici: le regole sono nella sezione benefit e agevolazioni in busta paga.
Quanto è affidabile il calcolo
Il calcolatore applica le regole di legge in vigore e i dati ufficiali di INPS, Agenzia delle Entrate e MEF. Ogni parametro ha una data di verifica e una fonte, descritte nella metodologia di calcolo. Restano fuori alcune voci che conosce solo il tuo datore di lavoro, come superminimi, straordinari, assenze o conguagli di fine anno: per questo il risultato è una stima. Leggi le avvertenze e limiti delle stime prima di prendere decisioni.
Domande frequenti
Come calcolo lo stipendio netto mensile nel 2026?
Inserisci la RAL o il lordo mensile nel calcolatore e scegli 13 o 14 mensilità. Il risultato ti mostra il netto di un mese normale e, a parte, il netto della tredicesima (e della quattordicesima, se ti spetta).
Il calcolo vale anche per il part-time?
Sì. Inserisci il lordo che ricevi con il part-time e i mesi lavorati nell’anno: le detrazioni vengono rapportate al periodo di lavoro.
Vale per il CCNL metalmeccanico o del commercio?
Il calcolatore parte dal lordo, qualunque sia il contratto. Il lordo del tuo livello lo trovi nel contratto collettivo o nella lettera di assunzione.
Perché il netto in busta paga è diverso dalla stima?
La busta paga può contenere voci che il calcolatore non conosce: straordinari, assenze, anticipi, conguagli. La guida completa alla busta paga spiega come leggere ogni voce, e la pagina sulle tasse sulla busta paga riassume imposte e detrazioni.
Con 14 mensilità il netto mensile cambia?
Sì. A parità di RAL, con 14 mensilità il lordo di ogni mese è più basso, quindi anche il netto mensile scende, ma ricevi due mensilità aggiuntive.
Quanto costa il mio stipendio all’azienda?
Più della RAL, per via dei contributi a carico del datore di lavoro. Puoi stimarlo con il calcolatore del costo aziendale di un dipendente.
Fonti
Parametri verificati il 29 settembre 2026. Elenco completo nelle fonti ufficiali.
- TUIR (D.P.R. 917/1986), artt. 11, 12, 13 e 51: aliquote IRPEF, familiari a carico, detrazioni per lavoro dipendente, buoni pasto (Normattiva).
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, commi 3, 7, 9, 10-11 e 14 (Normattiva).
- Legge 30 dicembre 2024, n. 207, art. 1, commi 4-9: taglio del cuneo fiscale (Normattiva).
- D.L. 5 febbraio 2020, n. 3, convertito dalla L. 2 aprile 2020, n. 21, art. 1: trattamento integrativo (Normattiva).
- INPS, circolare n. 6 del 30 gennaio 2026: contributo aggiuntivo dell’1% e massimale.
- MEF – Dipartimento delle Finanze: addizionale regionale IRPEF Lombardia 2026; addizionale comunale IRPEF di Milano.
- D.P.R. 29 settembre 1973, n. 600, art. 23: ritenute su stipendi e tredicesima (Normattiva).
- L. 28 dicembre 2015, n. 208, art. 1, cc. 182 e seguenti: premi di produttività (Normattiva).
Autore: Syed Abdullah Shah, fondatore di Stipendio Lordo Netto Ora, autore SEO e dei contenuti. Non è un consulente fiscale.
Aggiornato il 4 ottobre 2026 · Parametri verificati il 29 settembre 2026
I risultati sono stime basate sulle regole in vigore e non sostituiscono la busta paga né il parere di un professionista: in caso di differenze, fa fede la busta paga.